

銘柄紹介|日本BS放送(9414)— PBR0.66倍×ビックカメラ61%保有×神田一等地含み益、実態BPS比▲49%割安のTOB候補
🐊 「時価総額162億円で、神田駿河台の一等地を簿価40億で持ってる。ビックカメラが61%握ってて、完全子会社化のコストも小さい。これは待ち伏せ案件だ」
この銘柄、一言でいうと
| 指標 | 数値 |
|---|---|
| 現在株価 | 909円(時価総額 約162億円) |
| 帳簿BPS(2025/08) | 1,369円(PBR 0.66倍) |
| 推定実態BPS | 1,700〜1,900円(対現株価 ▲47〜49%割安) |
| 神田駿河台本社含み益 | 40〜100億円(1株換算+220〜559円) |
| 配当 | 30円 / 3.30%(自己資本比率92%・無借金) |
| 主要株主 | ビックカメラ 61.35%保有 |
| 期待価格(確率加重・3年想定) | 1,240円(現在比+36〜47%) |
投資テーマ:なぜ今、日本BS放送なのか
日本BS放送(BS11)の本質的な価値は「帳簿に映らない神田の土地」と「ビックカメラによる子会社化オプション」の組み合わせにある。
帳簿BPS 1,369円に対し、神田駿河台の公示地価(2025年 +18.4%)を加算した推定実態BPSは 1,700〜1,900円。現在株価909円は実態BPSの半値以下という極端な割安水準だ。
さらに、ビックカメラが61.35%を保有する親子上場という構造が加わる。時価総額わずか162億円で完全子会社化コストが小さく、東証ガバナンス改革(2026年〜PBR改善の「内容」記載義務化)が直接の外部圧力として機能する。
事業モデル:成長はないが、消えにくい
🦫 「BS放送免許は国家が参入を制限している。新規競合が真似できない構造だ。成長余地は薄いが、これは”堀”として評価できる。毎期同じように広告収入とコンテンツ使用料が入ってくるストック型の収益源が、財務の安定を支えている」
BS11の放送事業は派手さのないビジネスだ。広告市場全体の縮小という逆風はある。しかし放送免許という国家的参入障壁により、競合が自由に増えない構造は変わらない。
🦉 「自己資本比率92%・有利子負債0.8億円・無借金経営。本業のキャッシュフローがスモールであっても、財務が崩れない構造は保有の前提条件を満たしている。配当30円を出し続けながらバランスシートが毀損しないのは、ストック型収益の安定性があってこそです」
成長株の文脈では魅力が薄い。だが本稿の投資テーゼは事業の成長性ではなく、資産価値と株価の乖離+カタリストにある。安定した本業CFが「含み益を実現させるまでの時間を買う」コストを下支えしている。
5つのカタリスト
① 東証ガバナンス改革(最重要・確率60〜70%)
2026年1月よりPBR改善策の「内容」がCGレポートへの記載義務となった。PBR 0.66倍・キャッシュリッチ企業として説明義務の直接ターゲット。増配・自社株買い発表だけで株価+15〜30%の可能性がある。
② 実態BPS比▲49%の極端割安(最重要・構造的)
神田駿河台本社ビルの土地簿価40.3億円に対し、公示地価ベースの推計時価は80〜140億円。含み益40〜100億円(1株換算+220〜559円)が帳簿外に眠る。実質的な清算価値の半値以下という構造が下値を守る。
③ ビックカメラによるTOB・親子上場解消(確率25〜35%)
完全子会社化コストはわずか162億円×38.65% = 63億円程度。類似事例(VTHDのトラスト +40%プレミアム)が加速しており、実現すれば 現在株価比+65〜87%(TOB想定価格1,500〜1,700円)。
④ 無借金×キャッシュリッチで金利上昇が追い風
有利子負債わずか0.8億円(純資産244億円の0.3%)。日銀正常化局面で満期保有債券・預金からの受取利息が増加する逆張り的な財務優位性。
🦦 「無借金で毎期キャッシュが積み上がっていく会社に、株価がずっと割安なままでいられるわけがない。使い道がなければ配当に回るか自社株買いになる。どちらに転んでも株主に帰ってくる。キャッシュが積まれるほど、放置できなくなる圧力が高まっていく」
⑤ インフレ継続で実態BPS拡大
神田駿河台の地価は2025年+18.4%。インフレ継続局面で土地含み益が連動拡大し、現在の割安度がさらに深まる構造。5年後には実態BPS 2,200〜2,500円試算も。
シナリオ別・期待株価(3〜5年保有)
| シナリオ | 株価(目安) | 確率 |
|---|---|---|
| ① ベア(割安放置・PBR維持) | 1,030〜1,060円 | 35% |
| ② ベース(増配・自社株買い拡大) | 1,200〜1,300円 | 45% |
| ③ ブル(ビックカメラTOB) | 1,500〜1,700円 | 20% |
| 加重平均(期待価格) | 約1,240円 | — |
配当:3.3%を受け取りながら待てる
🐝 「年30円・利回り3.3%。自己資本比率92%・無借金の会社でこの利回りは安心感が違います。増配余地も十分あります」
配当性向は低く、増配余力が大きい。ガバナンス圧力が本格化すれば増配・自社株買いの組み合わせでの株主還元強化が期待できる。5年累積配当(90〜150円)を加えた総リターンは保守的にみても+20〜33%が視野に入る。
リスク
🦞 「事業リスクは正直ある。BS放送事業の収益基盤は弱いし、ビックカメラがTOBを選ばず放置し続けるシナリオも十分ありえる。ポジションサイズは3〜5%が限度だと思う」
- BS放送事業の収益悪化:広告収入の構造的な縮小。本業の利益貢献は小さい
- カタリスト不発:ビックカメラが親子上場を継続・ガバナンス改革が機能しないリスク
- 流動性リスク:時価総額162億円・1日出来高少ない。大口の買い増しや売却が困難
- 割安放置の長期化:上記を考慮しても、ベアケースで3〜5年+20%はあくまで最低ライン想定
ライバル陣営の見方
🦍 「BS放送? 地上波ですら広告収入が崩れてるのに、BSはもっとひどい。成長余地ゼロどころかマイナス。資産リッチ? それ、バリュートラップっていうんですよ。売れない資産が帳簿に載ってるだけで、株主に還元される保証はどこにもない」
テック番長の指摘は正当だ。成長株投資家から見れば、BS放送事業は「終わりに向かっているセクター」に見える。バリュートラップのリスク——割安なまま何年も放置されるシナリオ——は実際に存在する。
🐊 「だからこそ、東証ガバナンス改革とビックカメラTOBという2つの外部圧力が重要なんです。自力で変われない会社を、外圧が変える。待ち伏せ型のバリュー投資はそういうものです」
バリュー商会としての位置づけ
東部ネットワーク(9036)のような非上場化確度の高さはないが、実態BPS比▲49%という割安度の深さとビックカメラTOBオプションは東証スタンダード全体でも際立つ。
本業は弱い。しかしバリュー投資とは「本業が弱くても、資産価値が株価を大きく上回り、かつカタリストが存在するときに仕込む」ことだ。日本BS放送はその条件を満たす。
ポートフォリオの3〜5%枠でのバリュー投資として有効と判断する。
🧑💼 「本業が地味でいい。資産が株価を大きく上回っていて、外圧が来る理由がある。それだけで十分だ。テック番長みたいな人が見向きもしない間に、静かに仕込んでおく。それがバリュー商会のやり方だ」
実際の保有ポジション(信用建玉)
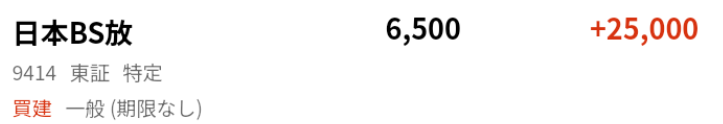
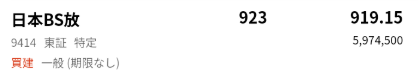
信用建玉6,500株・取得単価919.15円・現在値923円。割安ホールド、上昇局面で分割売り検討。
 はてブ