銘柄紹介|東部ネットワーク(9036)— 横浜・海老名に不動産を抱える神奈川の中堅運送【2026年11月に資産の評価を取り直し/PF最大ポジション】
目次(10項目)
🔄 その後の動き(2026年11月4日) ・2026年9月29日、東部ネットワークは福興商会の株式取得を発表しました。取得価額14.3億円、実行予定日は12月1日です ・焦点は東雲の工場の土地建物が取得に含まれるかでした。官報の新設分割公告と登記を調べ、土地建物は福興商会に残る公算が大きいと見ています。確定ではありません ・資産の評価は2026年11月に取り直し、本文の「今の見方」の表に載せました。ほかの紹介時の数字は記録として残しています。調べ直しは続報②|東雲の土地は残るのかと続報③|官報と登記で測り直したにあります
🦦 「開示された含みを足した純資産の、3割弱で買えるんですよ。なんで誰も拾ってないんですか」
この銘柄、一言でいうと
| 指標 | 数値 |
|---|---|
| 紹介時の株価 | 1,203円(2026年5月8日。時価総額68億円) |
| 参考修正純資産 | 4,209円/株(賃貸等不動産の開示差額のみ。2026年11月に計算) |
| 想定株価 | 2,800円(紹介時の修正NCの約6割。当商会の見立て) |
| 紹介時の下値の試算 | ▲16%(旧条件による当時の試算で、現在の下値評価ではない) |
どんな会社か
東部ネットワーク(9036)は神奈川を地盤とする中堅運送会社。貨物輸送・3PL(物流一括受託)に加え、子会社のテーエス運輸・魚津運輸が産業ガス専用輸送を担う。
事業の外見は「普通の運送会社」。でも中身は違う。
横浜神奈川区・海老名に多数の不動産を抱えており、それが帳簿に低い価額で載っている。 会社が開示した賃貸等不動産の評価差額は約29.1億円(建物を含む)。事業用地を近隣の地価で仮評価した約20.2億円を足すと、重複がないと仮定して約49億円になる。連結土地簿価に対する参考比率は58%で、土地だけの上昇率ではない。
なぜ「含み益リッチ」なのか
🦉 「有報が時価を開示しているのは賃貸等不動産だけです。事業用地は、有報に載っている拠点ごとの面積と簿価に、近い地点の地価を当てて仮評価しました。約49億円は、重複がないと仮定した条件例です」
今の見方はこうなる(2026年11月に取り直し)。
| ケース | 評価差額(土地簿価比) | 参考修正純資産/株 | 修正NC/株(旧指標との比較用) |
|---|---|---|---|
| 開示のみ | 29億円(34%) | 4,209円 | 3,238円 |
| 低位ケース | 40億円(48%) | 4,353円 | 3,443円 |
| 中位ケース | 49億円(58%) | 4,467円 | 3,605円 |
| 高位ケース | 61億円(72%) | 4,618円 | 3,820円 |
どのケースも、賃貸等不動産は会社が開示した評価差額29.1億円(建物を含む)で固定し、事業用地を近い地点の公示地価・基準地価で仮評価した差額だけを変えている。合計は両者に重複がないと仮定した条件例で、確定値ではない。土地簿価比は参考値で、土地だけの上昇率ではない。海老名など区域や画地の条件を確認できていない拠点があり、下振れする可能性もある。参考修正純資産は2026年6月末の純資産と約545万株、税率30.3%(有価証券報告書の法定実効税率)の仮定、修正NCは2025年12月末の数字と約549万株で計算した。
※追記(2026年11月4日):公開後に税率を30.6%から30.3%に直しました。当商会はふだん30.6%で統一していますが、この銘柄は有価証券報告書の法定実効税率に合わせています。参考修正純資産は1株2〜4円上がりました。修正NCは税を引く前の数字なので変わりません。
紹介時の内訳は次のとおり(記録として残す)。
| 資産項目 | 簿価(百万円) | 1株換算 | 備考 |
|---|---|---|---|
| 土地(簿価) | 8,464 | 1,541円 | 3Q末B/S実数値 |
| 土地含み益(+130%・推定) | +11,003 | +2,003円 | 11月に取り下げ |
| 現金・預金 | 4,422 | 805円 | 実質無借金 |
| 投資有価証券(時価) | 3,021 | 550円 | 3Q末 |
| ▲有利子負債 | ▲329 | ▲60円 | 短期+長期 |
| ▲退職給付等 | ▲700 | ▲127円 | 実質負債として評価 |
| 修正NC合計 | 25,881 | 4,738円 | 内訳の合計は4,712円 |
紹介時は、株価1,203円をこの修正NCの25.4%と書いていた。2026年10月30日終値1,084円は、上の参考修正純資産の23〜26%にあたる。
修正NCは当商会の推定です。有利子負債と退職給付等は引いていますが、買掛金などほかの負債と、含み益にかかる税は引いていません。営業用の不動産を含むので、現金化して手元に残る金額でもありません。
横浜神奈川区の商業地は2025年公示で+9.61%/年上昇した。ただし会社が算定した賃貸等不動産の時価は、2025年3月末の約103.4億円から2026年3月末の約98.0億円へ、1年で約5.4億円下がっている(10月追記)。地価が上がれば含み益も増える、と単純には言えない。
不動産賃貸という別の収益源
東部ヨコハマビル(横浜・商業地)、座間の物流施設等の不動産賃貸は、2026年3月期で収入6.2億円、費用2.0億円、差額約4.2億円だった。運送とは異なる収益源だが、稼働率・賃料・修繕費等で変動する。
🦞 「軽油が上がっても、賃貸の収支に直接は響かないんですよ。ただ、賃料や修繕費では動きます。そこは見ておきましょう」
燃料高リスクについても整理しておく。軽油230円・転嫁4割と置いた紹介時の試算では、年間の追加負担は約1億円だった。
株主構造と、これから見るところ
- 創業家(中村家)が約29%、丸全昭和運輸・アサガミ・北陸コカ・コーラの事業法人3社が約15%(2026年3月末)
- 丸全昭和運輸は2023年11月の第三者割当で7%台を保有
この銘柄が面白いのは、含み益があるだけでなく、不動産賃貸の安定収入と、産業ガス輸送という強みを併せ持つ点だ。
これからの見どころは、PBR0.3倍・ROE1.5%の会社が、資本効率をどう上げていくか。第2次中期経営計画や、自社株買い・増配、資本コストを意識した方針の開示が出てくれば、水準訂正の道筋になる。2,800円の想定株価は、紹介時の修正NC(旧指標)の約6割まで評価が戻った場合の水準で、当商会の見立てだ。
なぜ今なのか:6つの注目点
- 業界再編の加速 — 物流M&A2024年121件(前年比+25%)。物流業界全体で再編が進んでいる。
- 割安 — 賃貸等不動産の開示差額を足した参考修正純資産に対し、株価は3割未満。
🦫 「産業ガス輸送に代替手段はないんですよ。Air Liquideとの長期契約で転嫁も効く。なぜ競合が入ってこられないか、分かりますよね」
- 半導体×産業ガス — 産業ガス輸送(テーエス・魚津)はAir Liquide等大手との長期契約。代替手段なしで価格交渉力が強い。
- インフレ — 建設コストの上昇は、既存の物流施設の価値を支える可能性がある。
- 東証の要請 — 帳簿PBR0.32倍は、資本コストや株価を意識した経営が求められる水準。
- 財務の厚さ — 自己資本比率は82.7%(2026年3月末)で、実質無借金。
リスクと論点
- 時間リスク — 割安が長く解消されない可能性がある。資金が長く拘束される覚悟が必要。
- 資本配分リスク — 2026年9月、14.3億円で福興商会の株式取得を決めた。現金は自社株買いだけでなく外部への投資にも向かう(続報)。
- 燃料高リスク — 軽油の高止まりが続くと本業利益は薄くなる。不動産賃貸は別の収益源だが、燃料高をすべて吸収できるとは限らない。
- 流動性リスク — 時価総額68億円。大きく買いに行くと板に影響する。
- 評価の推定リスク — 事業用地の追加評価は当商会の仮定で、賃貸の開示差額との重複も確認できていない。会社が開示しているのは賃貸等不動産の約29.1億円(建物を含む)だけ。含み益は売却などで実現しない限り、評価益にとどまる。
バリュー商会の結論
🧑💼 「修正PBR0.2倍台か……。インデックスにこんな歪みはない。だから個別株は辞められないんや」
紹介時は修正PBR0.21倍、最大ダウン▲16%と書いていた。どちらも旧条件による当時の試算で、今の評価ではない。
資産の厚い会社が、これからどう評価されていくかを見ていく。
分析日:2026年5月8日 担当:🦦 河内 拾造 / 🐊 待伏 静江
実際の保有ポジション

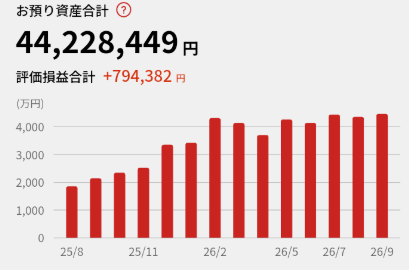
上の画像と数字は過去の時点のものです。最新の保有状況は、週次の運用記録で公開しています。
関連の資料
完全版の分析資料は、2026年11月時点の内容で作り直しました。完全版レポート|東部ネットワーク 26年11月考察をご覧ください。前の版からの訂正は、レポートの最後の章にまとめています。福興商会の取得の調べについては、調査の経過をご覧ください。
よくある質問(FAQ)
Q. 東部ネットワーク(9036)はなぜ割安なのか?
A. 横浜・海老名に大規模な不動産を保有しており、会社が開示している賃貸等不動産の評価差額は約29億円(建物を含む)です。事業用地を近隣の地価で仮評価した約20億円を足すと、重複がないと仮定して約49億円になります。
Q. 株主構造はどうなっているか?
A. 創業家が筆頭株主で、取引先などの事業法人と合わせて約44%を持っています(2026年3月末)。浮動株は多くありません。
Q. リスク(下値)はどれくらいか?
A. 紹介時の▲16%は旧条件による当時の試算で、現在の下値評価ではありません。資産の評価には当商会の推定が含まれ、株価の下値を保証するものではありません。信用取引を使う場合は追証リスクに注意が必要です。
本記事は情報提供を目的としており、投資勧誘ではありません。投資判断はご自身の責任でお願いします。
 はてブ